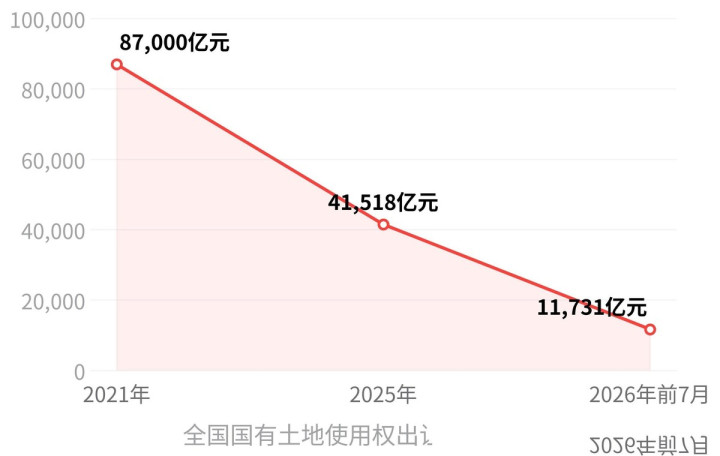
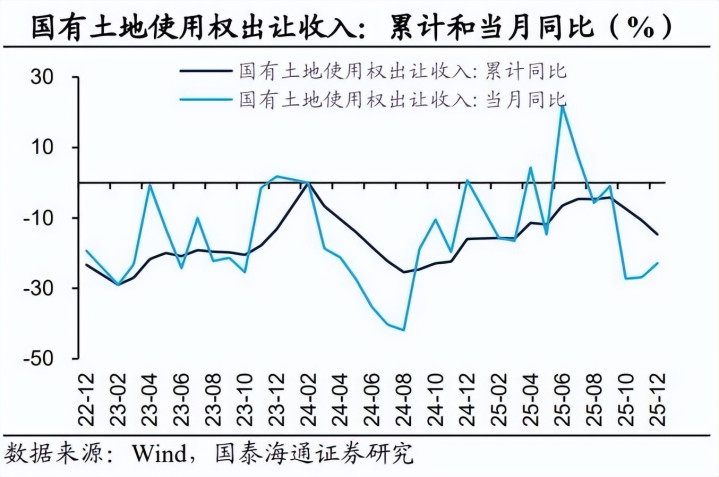
2021年,全国土地出让金收入触及87051亿元的历史峰值,此后便一路下行。到2025年,这一数字只剩41518亿元,比峰值蒸发约4.55万亿元,缩水52.3%。
进入2026年,跌势不但没有放缓,反而在加速——截至7月底,全国土地出让收入仅11731亿元,同比下降30.8%(2025年同期为16950亿元)。
若照此推算,2026年全年土地出让金或落到2.87万亿元一线,大致相当于2010年的水平,与2021年相比少了约三分之二。这条向下的曲线背后,是一整套曾经无往不利的逻辑正在失灵。
过去二十多年的高速扩张,把未来几十年城市规模的提前量一次性打完了,可几十年后多数城市人口并不会更多,继续在规模上做加法已经没有意义,未来更需要在质量上做加法、在规模上做减法。
所谓"土地供不应求",更多是限购、预期和高杠杆共同营造出来的心理游戏。楼价看涨时人们捂盘惜售,六个钱包硬凑首付,账面上就显得紧俏;而真正闲置的二手房数量,远超开发商手里未售的新房库存。
当人口结构、收入预期和杠杆空间三条腿同时变短,行政手段控制的供给在天量二手房源面前已无足轻重。截至2026年7月底,四个一线城市新房价格全线同比下跌:北京同比跌7.0%,上海同比跌5.7%,广州同比跌9.6%,深圳同比跌6.1%。
"小阳春"过后,均价重回下行通道;二三四线城市更多不是价格调整,而是流动性冻结,挂牌半年一年卖不掉的房子早已司空见惯。土地财政这一头资金池收窄,公共服务的另一头压力便浮现出来。
公交、地铁常年靠财政补贴运行,而补贴的重要来源正是土地出让金。这几年企业倒查补税、境外投资补税、跨境电商补税、离岸信托新规密集出台,本质上都是在为财政开辟替代税源。
对住宅存量整体征收持有税影响面太大、短期难以铺开,但针对高端豪宅的持有税已被市场普遍视作大概率选项,各地或将根据自身情况划定豪宅线,中产及以上群体需要提前做出预案。
土地财政退潮不是一夜之间发生的事,而是人口趋势、经济周期和杠杆空间共同作用的结果。对普通人而言,盯着城市化速度、结婚率、生育率、居民杠杆率和收入预期这些慢变量,远比死磕单月房价走势更有价值。
分城市看,上海新房价格保持3.0%的同比涨幅继续领跑,广州同比跌幅由2.2%收窄至1.9%,深圳由2.9%收窄至2.3%,北京同比下降2.3%与上月持平。
与此同时,8月28日推出的房地产制度改革八份文件已在多地进入落地阶段,现房销售优先、个人住房贷款期限延长至40年、开发贷主办银行制成为业内关注焦点。
香港在70多年前首创了卖楼花的做法,楼盘还停留在图纸阶段时买家便要先行付款,开发商借此拿到资金去建楼,名字亦取得优雅,仿佛买下一枝将来才结果的花。这套玩法后来北移至内地,成就了内房30年的黄金时代,同时也埋下了今日种种麻烦的种子。
8月28日,内地多个部门一次过出台8份房地产制度文件,由开发、建设、销售一直管到运营。这一次并非又一次放松限购或下调首付之类的规则调整,而是彻底的规则改写。
换言之,楼花这门生意在内地已经玩完。这门生意的巧妙之处,在于将买家的钱变成开发商的免费资金。
楼价持续上升时无人计较,反正收楼便能赚钱;一旦销售转冷、资金链趋紧,问题便浮现——买家已付出首期、背上几十年月供,楼却仍在工地里。
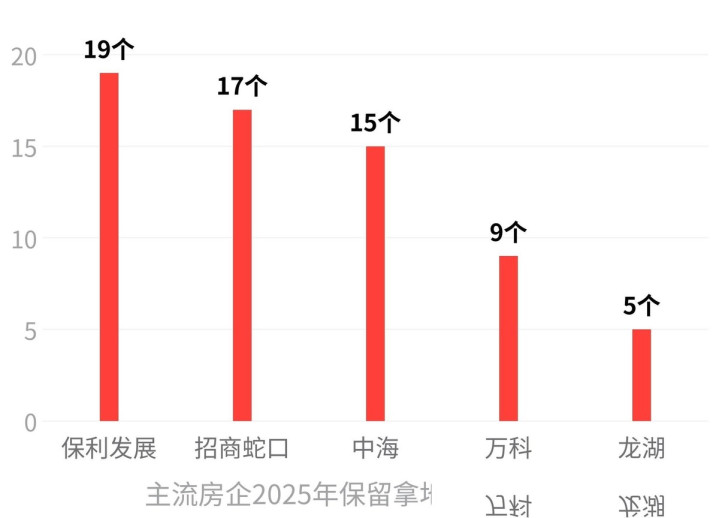
《信报》专栏作家龙清在其专栏《楼花时代结束,内房由央国企主导》中指出,更麻烦的是开发商可以调动项目资金,有可能在别的地方爆雷,这个项目的钱一被抽走,楼便变成烂尾。
过去几年由集团爆雷到项目烂尾,再到买家一边租楼一边供楼的连锁反应,根源就在这里,楼未落成,信任已先败亡。新政策将次序调转:新出让的土地和未取得规划许可的项目优先现楼销售,已取得许可的项目鼓励现楼销售,旧项目则按原规则处理。
按揭发放的时间点亦相应后移,由主体结构封顶推迟至竣工备案,即预售项目须在竣工备案之后方可发放贷款,将交付风险从买家身上移走。另一项直接影响月供的变动,是个人住房贷款期限上限由30年延长至40年,为1999年以来27年间的首次调整。
以贷款100万元人民币、利率3.5厘计算,30年期月供约为4490元人民币,40年期则降至约3680元,减少约18%。偿债比上限亦由55%放宽至60%,能够借到钱的人变多,同样收入所能撬动的购买力也随之扩大。
新政的核心是主办银行制加项目资金封闭管理。每个项目确定一间主办银行,资金集中封闭、单独见账,项目之间不得混同调用。
开发贷的期限跟随建设周期,预售项目最长5年,延期最长7年,原则上竣工备案后才开始还本。资本市场的融资逻辑亦随之改变,由看企业主体信用改为看项目本身;集团出事归集团出事,优质项目仍能按需获得资金,不同所有制一视同仁。
由集团爆雷到项目烂尾再到买家受损的这条传导链,在制度层面被堵截。近几年中国房地产的阵痛相当剧烈。
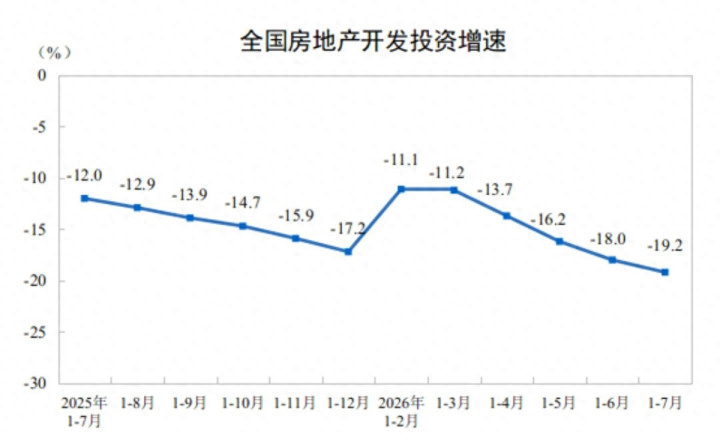
全国房地产开发投资由2021年14.76万亿元人民币的峰值降至2025年的8.28万亿元,缩水43.9%;2026年1至7月按年降幅更扩大至19.2%。
新开工面积则更为夸张,由2019年的22.72亿平方米跌至2025年的5.88亿平方米,累计收缩约74%,每年新增有效供给已少于峰值的四分之一。
需求端同样疲弱,销售面积由2021年的17.94亿平方米跌至2025年的8.81亿平方米,四年腰斩有多;2026年前7个月按年再跌11.8%。截至7月底,待售面积仍有7.59亿平方米,处于历史高位。
国房景气指数2025年跌至91.45,远在95的景气线下。一个值得留意的细节是,近两年销售额跌幅一直大过面积跌幅,两者的剪刀差目前正在收窄,说明均价只是止跌筑底,真正的反转还须等销售量回升与居民资产负债表修复两件事一同发生方可算数。
本轮调整最鲜明的一点是修复极度不平均。上海和合肥率先站稳,今年1至7月上海新楼楼价按年上升3%,其中144平方米以上大户型升5.5%,核心区改善需求与好房子供给形成良性循环;合肥新楼微升0.3%,二手楼按月跌幅在六成之中最小。
另一边,郑州、成都和深圳仍处于深度出清阶段:郑州新楼跌4.9%,成都跌5.1%,均高于二线城市平均2.8%的跌幅,二手楼跌幅更超过5%。
成都是典型的后周期样本,2018至2023年新楼数字年年上升,2024年二手楼挂牌突然涌出,造成价格补跌,早前的韧性慢慢消解。兰州则属低波动阴跌,新楼跌3.7%,二手楼跌4.7%,看不到内生修复的动力。
六成城市二手楼跌幅全部大过新楼,说明挂牌量正在压住价格。人口流入、改善型供给充足的城市,抗跌能力明显更强。
过去30年买中国地产买的是三件事:城镇化红利、货币宽松与房价上涨,只要够大胆,杠杆高、周期助力便能赚钱。
但今后的剧本不再如此,未来10年的核心逻辑将变成行业集中度提升、存量运营价值与品质溢价,赚钱不再只靠胆量,而要看建造能力、交付能力和运营能力。
对投资者而言,短期阵痛尚未结束,现楼销售会将回款周期由开工后6至12个月拉长至竣工后,未来房企内部收益率下降,高杠杆的中小房企将加速出清,新开工和土拍仍要承压一段时间,此阶段不宜过早乐观,尤其要避开债务沉重、楼储备少的开发商。
中长期则有三条相对清晰的主线:其一是集中度提升,有能力做现楼、能够取得主办银行贷款的央国企与优质民企份额将继续扩大;其二是存量运营,物管、租赁住房、城市更新加上REITs和不动产私募基金,将行业由纯开发推向"开发+运营+资管";其三是品质溢价,住房供给由"有没有"转向"好不好",防灾、绿色低碳、智慧科技将形成实实在在的差异化定价。
在城市层面,人口持续流入、改善供给充足的上海、合肥这类城市,修复节奏将明显领先。可跟踪三项可验证的指标来把握机会:二手楼挂牌量是否见顶、商品房销售面积能否止跌、居民中长期贷款是否回升,三项中至少要确认两项,再谈加仓,方能避免被单边压制。
尚竞配资提示:文章来自网络,不代表本站观点。